雙北購屋門檻創高,總價2千萬已成常態!房價不斷攀漲,雙北購屋總價也不斷攀升,據實價登錄,購買雙北中古屋,千萬內占比,北市低於1成、新北低於3成,2千萬近乎成為基本門檻,等於30年期房貸每月需繳出5.3萬起步,以銀行常態來說,個人購屋的話,等於月薪沒9萬很難取得房貸,年輕上班族若非雙薪、父母相挺,又或者有其他橫財,購屋越發困難。
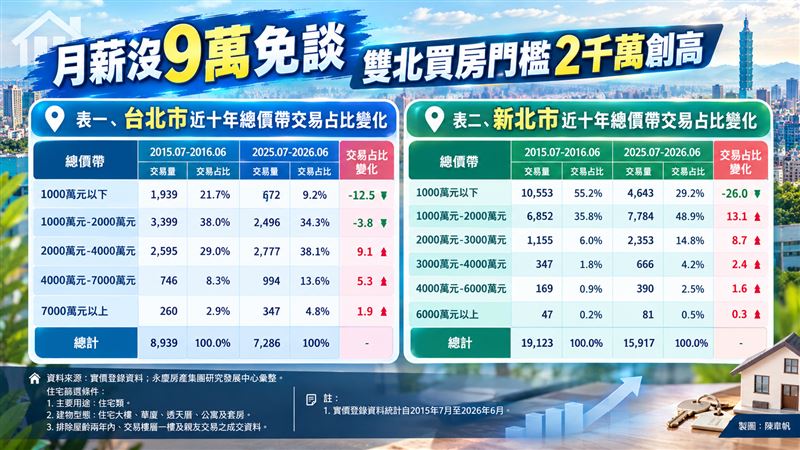
據實價登錄,二手屋屋齡逾2年購屋總價,台北市10年前1千萬~4千萬占大宗,但千萬內占比約2成1,2026年千萬內占比則僅剩9.2%,新北市10年前千萬內占比5成5,為最大宗,2026年卻僅約2成9,反觀1千萬~2千萬占比升至4成8為最大宗。
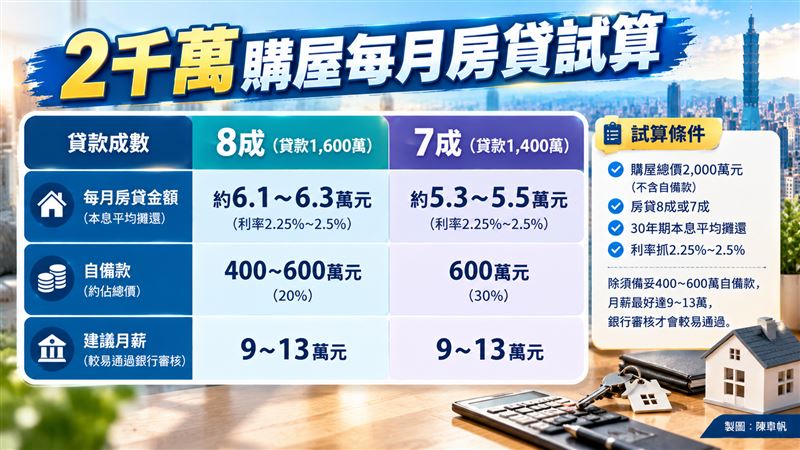
以購買總價2千萬房子來說,房貸8成、30年期本息平均攤還、利率抓2.25%~2.5%,每月須償還6.1~6.3萬元;若貸款7成,則每個月大約繳5.3~5.5萬元,除須要備妥400~600萬自備款,月薪最好達9~13萬,銀行審核才會較易通過。
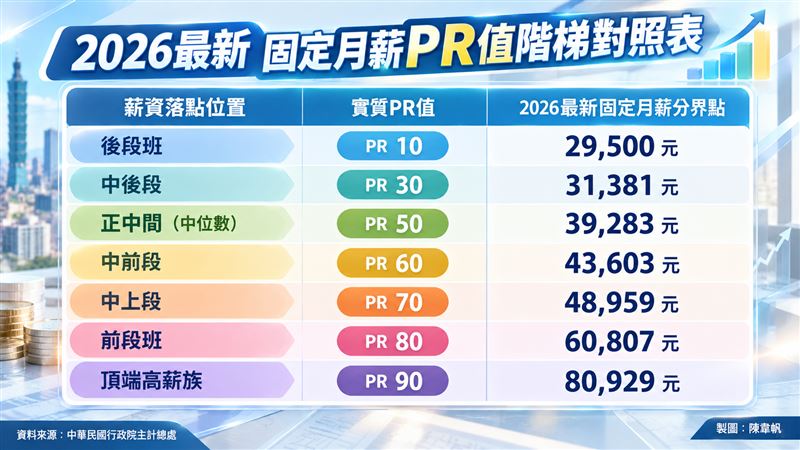
根據主計總處2026年最新薪資統計,全台受僱員工固定月薪占比,以PR值換算後,2.95萬元以下約佔1成、2.95萬~3.14萬約佔2成,3.14萬~3.93萬約佔2成,3.93萬~4.36萬約佔1成,4.36萬~4.9萬約佔1成,4.9萬~6.08萬約佔1成,6.08萬~8.09萬約佔1成,超過8.09萬以上的頂端高薪族則佔了1成。
換句話說,若排除低月薪、高年薪的特殊行業,排除雙薪家庭、父母贊助,以及其他收入,僅以個人一般月薪收入行情來看,目前全台灣能在大台北輕鬆買房子的人,恐怕只剩下1成的頂端高薪族。
永慶房屋研展中心副理陳金萍表示,台北市因土地稀缺、房價基期高,即使是中古屋,精華或機能優異地段,總價也可能跨過2千萬門檻,至於新北市,長年吸收台北市輕移民,房價也跟著水漲船高,幸運的是,新北市幅員廣大,千萬以下總價仍有29.2%,對於能力有限的購屋族來說,可透過調整區域、屋齡、坪數等,在通勤便利性及財務負擔中取得平衡。
中信房屋研展室副理莊思敏則表示,大台北區域房價居高不下已是事實,精華地段更是越來越貴,即使台灣有少子化問題,觀察日本經驗,精華地段恐怕仍會逐年上漲,反觀第二三環以外區域,2、30年後則有極大可能下修。
她建議,有能力購屋的購屋族,自然可趁現在挑選精華區買氣不佳多議價,而能力尚且不足者,或可「以租待變」,而最重要的是,務必是以自住需求或長期置產為主,切莫以高槓桿方式購屋,過往短期暴漲、買賣獲利的時代早已結束。